
Calculadora Interes Compuesto
Hay una razón por la que Albert Einstein supuestamente llamó al interés compuesto «la fuerza más poderosa del universo». Y no es una frase bonita: es una cuenta que casi nadie hace a tiempo. Esta calculadora interes compuesto existe para que la hagas tú, hoy, antes de que pasen diez años más.
Dos amigas, la misma meta, diez años de diferencia
Lucía y Marta son amigas de toda la vida. A los 25 años, Lucía abre una cuenta que rinde un 6% anual y empieza a meter 150 € al mes. No toca nada, no intenta adivinar el mercado, solo deja que el tiempo trabaje.
Marta tarda en arrancar. A los 35 decide ponerse seria y, para «compensar», mete el doble: 300 € al mes en el mismo tipo de cuenta. Las dos paran a los 65. Mira lo que pasa:
- Lucía aporta 72.000 € de su bolsillo durante 40 años y termina con unos 298.700 €.
- Marta aporta 108.000 € durante 30 años y termina con unos 301.300 €.
Marta metió 36.000 € más y terminó prácticamente igual. Esos diez años de ventaja de Lucía valen más que duplicar el esfuerzo. Eso es el interés compuesto: los intereses generan más intereses, y el tiempo es el ingrediente que no se puede comprar. Con la calculadora interes compuesto de arriba puedes repetir este experimento con tus propias cifras en segundos.
La fórmula, explicada sin dolor
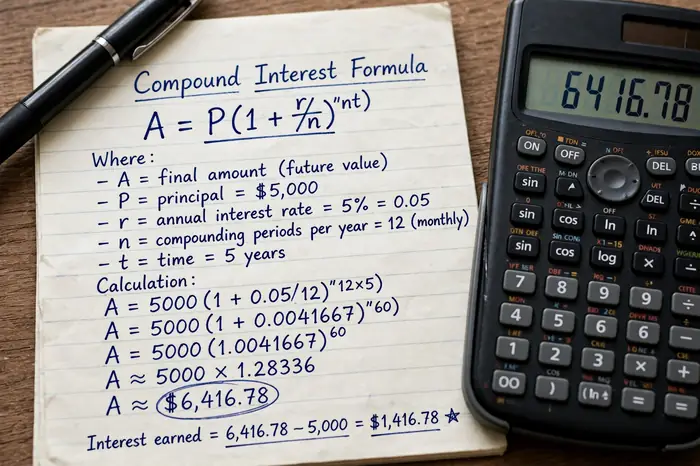
La fórmula del interés compuesto se ve así:
A = P × (1 + r/n)nt
Traducido a lenguaje humano: empiezas con una cantidad (P), cada periodo se le suma un porcentaje (r/n) y ese total más grande es la base del siguiente periodo. El exponente nt es el número total de veces que se repite el ciclo. Cada ciclo, la bola de nieve engorda un poco más.
No necesitas memorizarla: la calculadora interes compuesto la aplica por ti. Lo que sí necesitas entender es esto: la frecuencia de capitalización (n) y el tiempo (t) son los dos mandos que más mueven el resultado. La tasa importa, claro, pero una tasa mediocre durante mucho tiempo destroza una tasa excelente durante poco tiempo.
100 € al mes durante 20 años: mira lo que pasa de verdad
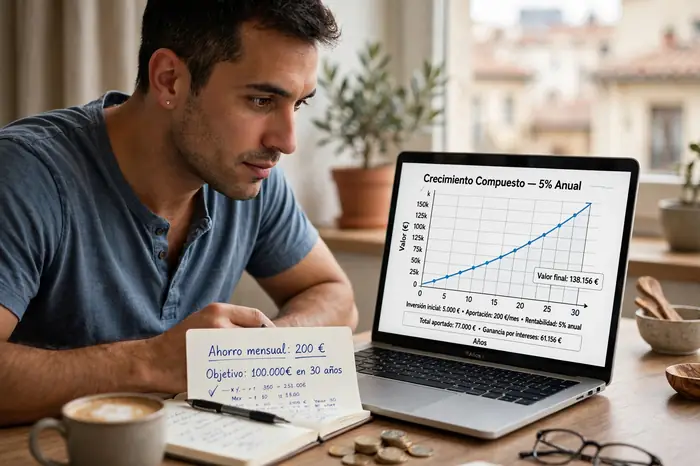
Hagamos números concretos. Aportas 100 € al mes en una cuenta al 5% anual con capitalización mensual. Nada heroico, el precio de dos cenas fuera. Esto es lo que la calculadora interes compuesto te devuelve:
| Año | Total aportado | Valor acumulado | Intereses ganados |
|---|---|---|---|
| 5 | 6.000 € | 6.801 € | 801 € |
| 10 | 12.000 € | 15.528 € | 3.528 € |
| 15 | 18.000 € | 26.729 € | 8.729 € |
| 20 | 24.000 € | 41.098 € | 17.098 € |
Fíjate en la última columna: en los primeros 5 años ganas 801 € de intereses; en los últimos 5, más de 8.300 €. El crecimiento no es una línea recta, es una curva que se empina. Por eso la gente se desanima al principio («esto no hace nada») y se arrepiente al final («ojalá hubiera empezado antes»). Los dos sentimientos vienen de no haber visto la curva completa que la calculadora interes compuesto dibuja por ti.
Que se capitalice cada mes no es lo mismo que cada año
Misma tasa, mismo dinero, distinto ritmo de capitalización. 10.000 € al 6% anual durante 10 años:
| Capitalización | Valor final | Diferencia |
|---|---|---|
| Anual | 17.908 € | — |
| Mensual | 18.194 € | +286 € |
| Diaria | 18.217 € | +309 € |
La diferencia entre anual y diaria parece pequeña aquí, pero con aportaciones mensuales y plazos de 30 años se nota mucho más. Moraleja práctica: cuando compares dos productos de ahorro, pregunta siempre cada cuánto se capitaliza y compruébalo en la calculadora interes compuesto. Un 5% con capitalización mensual gana a un 5% con capitalización anual. Siempre.
El lado oscuro: cuando el interés compuesto trabaja contra ti
Todo lo anterior tiene un reverso tenebroso. La misma matemática que multiplica tus ahorros multiplica tus deudas. Una tarjeta de crédito al 22% anual con capitalización mensual convierte 3.000 € de deuda en más de 3.660 € en un año si solo pagas el mínimo. Pruébalo tú mismo: mete esos números en la calculadora interes compuesto y mira cómo la deuda engorda sola.
La regla es simple: el interés compuesto es tu empleado cuando ahorras y tu jefe cuando debes. Por eso, antes de invertir un euro, la jugada más rentable suele ser liquidar las deudas caras. Ninguna inversión segura te da un 22% garantizado; pagar tu tarjeta sí «rinde» ese 22% en intereses que dejas de pagar.
5 errores caros que casi todo el mundo comete
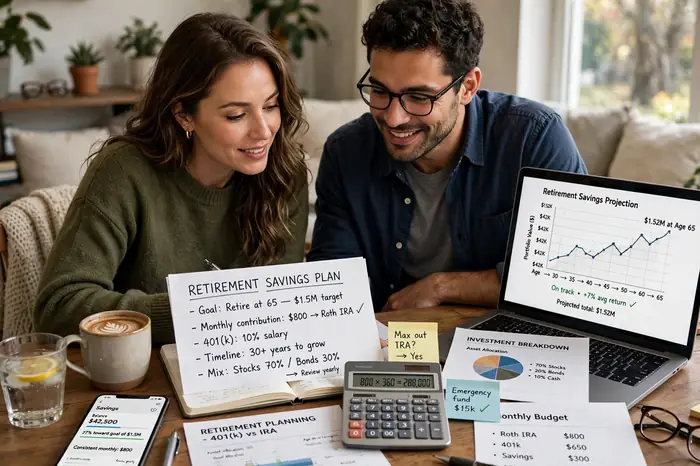
- Esperar al «momento perfecto». No existe. Como viste con Lucía y Marta, empezar diez años antes vale más que aportar el doble después.
- Sacar el dinero a la primera caída. El interés compuesto necesita continuidad. Cada retirada reinicia el reloj de la bola de nieve.
- Ignorar las comisiones. Un 1% anual de comisión parece poco; en 30 años puede comerse más de un cuarto de tu ganancia. Réstalo de la tasa antes de calcular.
- Olvidar la inflación. Un 5% nominal con un 2% de inflación es un 3% real. La calculadora te da el número nominal; tu poder adquisitivo es otra historia.
- No aumentar las aportaciones. Subir tu aporte un 3% cada año (lo que sube tu sueldo, más o menos) puede añadir decenas de miles al resultado final sin que lo notes.
La regla del 72: tu atajo mental favorito
No siempre tendrás una calculadora interes compuesto a mano, así que quédate con este truco: divide 72 entre la tasa anual y obtienes los años que tarda tu dinero en duplicarse. Al 6%, 72 ÷ 6 = 12 años. Al 9%, 8 años. Es una aproximación, pero funciona sorprendentemente bien y te permite evaluar cualquier oferta de un vistazo, sin abrir ni una app.
La regla también sirve al revés, para deudas: una deuda al 18% se duplica cada 4 años si no la tocas. De repente, ese «pago mínimo» deja de parecer tan cómodo.
Cómo usar esta calculadora para planear de verdad
No uses la calculadora interes compuesto una sola vez y la olvides. Úsala como herramienta de planificación: primero, mete tu situación actual y mira el número. Después, juega con los mandos: ¿qué pasa si empiezas este año en vez del que viene? ¿Si subes el aporte 50 €? ¿Si encuentras un producto con un punto más de rentabilidad y capitalización mensual en lugar de anual?
Cada escenario que pruebes en la calculadora interes compuesto te da una cifra concreta, y las cifras concretas son las que convierten «debería ahorrar» en un plan con fecha. Prueba también el escenario pesimista: una tasa dos puntos más baja. Si el plan sigue funcionando, es un buen plan.
El interés compuesto no pide genialidad, pide dos cosas aburridas: empezar pronto y no parar. Esta calculadora interes compuesto está aquí para que veas, en números, cuánto vale cada año que no esperas.
También te puede interesar: calculadora sueldo neto calculadora paro calculadora de finiquito calculadora hipoteca.