
Calculadora Hipoteca
El banco te dice: “la cuota sería de 875 € al mes”. Lo que no te dice en esa primera conversación es cuántos de esos 875 € son intereses y cuántos amortizan tu deuda de verdad. En los primeros años de una hipoteca típica, más de la mitad de cada cuota se evapora en intereses. La calculadora hipoteca no serve solo para saber cuánto pagarás: serve para ver a dónde va cada euro, mes a mes, durante 25 o 30 años. Y esa visibilidad cambia por completo la forma de negociar.
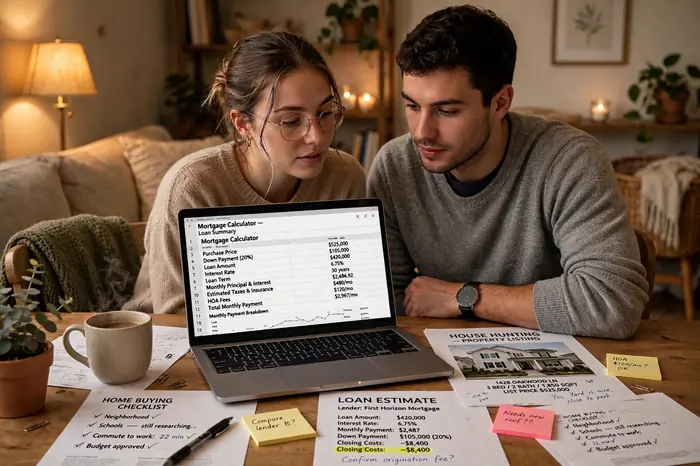
El sistema francés: por qué al principio casi no amortizas
Casi todas las hipotecas en España usan el sistema de amortización francés: cuota mensual constante, pero con una composición que cambia con el tiempo. La fórmula de la cuota es:
Cuota = Capital × [i × (1+i)n] / [(1+i)n − 1]
Donde i es el tipo de interés mensual y n el número total de cuotas. No necesitas calcularla a mano — la calculadora hipoteca la aplica por ti — pero sí necesitas entender su consecuencia: como los intereses de cada mes se calculan sobre el capital que aún debes, y al principio debes casi todo, la mayor parte de las primeras cuotas son intereses puros.
Ejemplo real: 180.000 € a 25 años con un tipo del 3,5%. La cuota sale en unos 901 €. Pues bien, en el primer año pagarás unos 10.812 € en cuotas, de los cuales aproximadamente 6.150 € son intereses y solo 4.660 € reducen tu deuda. Es decir: después de un año pagando, aún debes más de 175.000 €. No es un error ni un abuso — es matemática. Pero conviene saberlo antes de firmar, no después.
Euríbor + diferencial: las dos piezas de tu tipo de interés
Si tu hipoteca es variable (o mixta en su tramo variable), tu tipo no lo decide solo el banco: es euríbor + diferencial. El diferencial es fijo (por ejemplo, 0,50%) y el euríbor cambia. En septiembre de 2026, el Banco de España confirmó el euríbor a 12 meses en el 3,247%, el nivel más alto del año. Con un diferencial del 0,50%, eso significa un tipo del 3,747% en la revisión.
Para que veas el impacto, toma una hipoteca de 150.000 € a 25 años. Con el euríbor de hace un año (~2,17%), la cuota rondaba los 770 €. Con el euríbor actual más el diferencial, supera los 870 €: unos 100 € más al mes, 1.200 € más al año, por el mismo préstamo. Por eso la calculadora hipoteca debería usarse con dos escenarios: el tipo actual y un tipo dos puntos más alto. Si tu economía aguanta el escenario pesimista, la hipoteca es asumible; si no, es una señal de alerta.
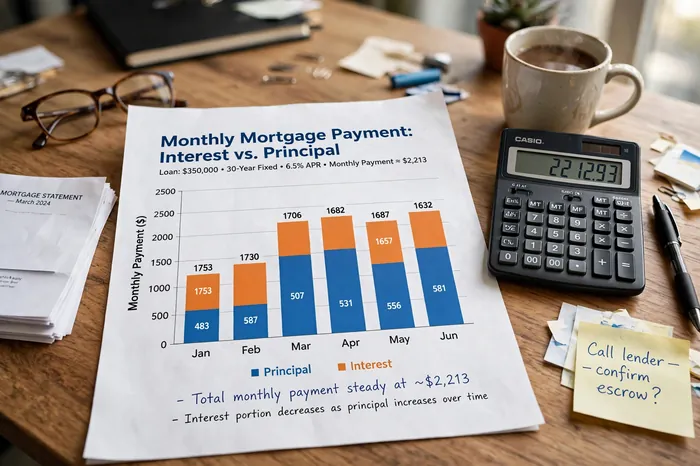
A dónde va tu dinero: los primeros 5 años, mes a mes
Esta tabla muestra la evolución de una hipoteca de 180.000 € a 25 años al 3,5% (cuota ≈ 901 €). Fíjate en cómo la proporción se invierte con el tiempo:
| Año | Pagado en el año | Intereses | Capital amortizado | Deuda restante |
|---|---|---|---|---|
| 1 | 10.812 € | 6.150 € | 4.662 € | 175.338 € |
| 5 | 10.812 € | 5.560 € | 5.252 € | 155.240 € |
| 10 | 10.812 € | 4.700 € | 6.112 € | 126.800 € |
| 15 | 10.812 € | 3.640 € | 7.172 € | 92.300 € |
| 20 | 10.812 € | 2.320 € | 8.492 € | 50.100 € |
| 25 | 10.812 € | 820 € | 9.992 € | 0 € |
La lectura importante: en el año 1, el 57% de lo que pagas son intereses; en el año 20, solo el 21%. Esto tiene una consecuencia práctica enorme para las amortizaciones anticipadas: amortizar antes de tiempo rinde mucho más en los primeros años, porque es cuando más intereses futuros eliminas. Unos 10.000 € amortizados en el año 3 pueden ahorrarte más del doble de intereses que los mismos 10.000 € amortizados en el año 18. Compruébalo en la calculadora hipoteca con tu propio cuadro de amortización.
Fija, variable o mixta: qué conviene en 2026
| Tipo | Cómo es | Ventaja | Riesgo |
|---|---|---|---|
| Fija | Mismo tipo 25–30 años | Cuota predecible siempre | Tipo inicial más alto (2,5–3,5%) |
| Variable | Euríbor + diferencial, revisión anual/semestral | Más barata si los tipos bajan | La cuota puede subir 100 €+ al mes |
| Mixta | Fija 5–10 años, luego variable | Estabilidad inicial + posible bajada | El salto al tramo variable puede doler |
Con el euríbor en máximos del año, el 92% de las hipotecas firmadas recientemente en España fueron a tipo fijo, según datos del sector. Tiene lógica: una fija en torno al 2,8–3% hoy protege contra un euríbor que ya está en el 3,247% y con previsiones al alza. Pero la fija no es gratis: si los tipos bajaran dentro de tres años, quien firmó variable pagará menos. No hay respuesta universal — hay una calculadora hipoteca y dos escenarios que debes comparar con tus números.
Los gastos que no aparecen en la cuota
La cuota es solo una parte del coste. Al firmar una hipoteca en España hay gastos que mucha gente descubre tarde:
- Tasación: 250–400 € por tasar la vivienda. La paga el comprador.
- Notaría y registro: entre 600 y 1.000 € en total, según el importe.
- Comisión de apertura: algunos bancos cobran hasta el 1% del capital; otros, cero. Pregunta siempre.
- Seguros vinculados: el banco puede ofrecerte mejor tipo si contratas su seguro de hogar o de vida. Calcula si el descuento compensa la prima: a veces sale más caro.
- Impuesto de Actos Jurídicos Documentados (AJD): desde 2018 lo paga el banco, no tú. Si alguien te dice lo contrario, desconfía.
Regla práctica: añade entre un 1% y un 1,5% del precio de la vivienda en gastos de hipoteca a tu presupuesto, además del 10% de entrada y el ~10% de impuestos de la compraventa. Una casa de 200.000 € rara vez cuesta 200.000 €: el desembolso inicial realista ronda los 240.000 € entre entrada, impuestos y gastos.
Amortizar antes de tiempo: reducir cuota o reducir plazo
Cuando amortizas anticipadamente, el banco te da a elegir: reducir la cuota (pagas menos cada mes, mismo plazo) o reducir el plazo (misma cuota, terminas antes). Matemáticamente, reducir plazo casi siempre ahorra más intereses, porque el préstamo vive menos tiempo generando intereses.
Ejemplo: te quedan 150.000 € a 20 años al 3,5% y amortizas 20.000 €. Reduciendo cuota, ahorras unos 9.000 € en intereses totales. Reduciendo plazo, ahorras unos 14.000 €. La diferencia — 5.000 € — sale de la misma amortización, solo por elegir la opción correcta. La excepción: si necesitas aire en el presupuesto mensual porque la cuota te asfixia, reducir cuota es legítimo. Pero si puedes seguir pagando lo mismo, el plazo es tu amigo.
Ojo con la comisión por amortización anticipada: en hipotecas variables suele estar limitada por ley (0,25% los primeros años), y en fijas depende del contrato. Pregunta la cifra exacta antes de firmar, no cuando ya quieres amortizar.
3 errores caros que se repiten cada año
- Mirar solo la cuota y no el coste total. Dos hipotecas con la misma cuota pueden diferir en 20.000 € de intereses totales según el plazo. Compara siempre el total a devolver.
- Endeudarse al límite del 35%. Los bancos recomiendan no superar el 30–35% de los ingresos netos en cuota. Si tu cuota ya está en el 34% con los tipos actuales, una subida del euríbor te pone en apuros.
- No revisar la hipoteca nunca más. Las condiciones mejoran, los diferenciales bajan y la subrogación existe. Revisar tu hipoteca cada dos o tres años con la calculadora hipoteca puede ahorrarte miles: cambiar de banco cuesta, pero a veces cuesta menos que quedarse.
La hipoteca se negocia con números, no con esperanza
Comprar una casa es la decisión financiera más grande de la mayoría de las vidas, y sin embargo mucha gente la toma con menos cálculos que la compra de un televisor. No seas esa persona. Usa la calculadora hipoteca para simular tu cuota con el euríbor actual, con dos puntos más y con dos menos; mira el cuadro de amortización y entiende a dónde va cada euro; compara el coste total, no solo la cuota; y negocia el diferencial y las comisiones como si fueran el precio de la casa — porque, en intereses, lo son.
También te puede interesar: calculadora sueldo neto calculadora interes compuesto calculadora iva calculadora indemnización por despido.