
מחשבון אחוזים
דנה עברה ליד חלון ראווה וראתה שלט ענק: “70% הנחה!”. היא נכנסה, מדדה שמלה שעלתה 890 שקל, ובקופה שילמה 267 שקל. היא יצאה מהחנות בתחושת ניצחון — עד שחברה שלה שאלה שאלה אחת פשוטה: “70% הנחה ממה?”. דנה בדקה את האתר של הרשת וגילתה שהשמלה נמכרה שם כל השנה ב-400 שקל. ההנחה האמיתית הייתה 33%, לא 70%. המחיר “המקורי” היה פיקציה מוחלטת. אם דנה הייתה בודקת שנייה אחת עם מחשבון אחוזים, היא הייתה מגלה את התרמית לפני שהאשראי חויב.
אחוזים הם שפת הכסף של היומיום — הנחות, טיפים, העלאות שכר, ריביות ומשכנתאות. ודווקא בגלל שהם נראים פשוטים, הם גונבים לנו כסף בלי שנשים לב. הנה המקומות שבהם האחוזים עובדים עליך, והדרך הפשוטה להחזיר לעצמך את השליטה.
20% ועוד 10% זה לא 30%: מלכודת ההנחות הכפולות
זו הטעות הנפוצה ביותר, והחנויות בונות עליה. שלט אומר “30% הנחה, ועוד 20% בקופה”. רוב האנשים מחברים: 50% הנחה. אבל אחוזים לא מתחברים ככה — כל הנחה מחושבת מהמחיר שכבר הוזל.
חולצה עולה 200 שקל. הנחה ראשונה של 30%: 200 × 0.7 = 140 שקל. הנחה שנייה של 20% — אבל מה-140, לא מה-200: 140 × 0.8 = 112 שקל. המחיר הסופי 112 שקל, כלומר הנחה כוללת של 44%, לא 50%. ההבדל של 6% הלך לכיס של החנות.
| מה שכתוב | מה שחושבים | האמת |
|---|---|---|
| 20% + 10% | 30% הנחה | 28% הנחה |
| 30% + 20% | 50% הנחה | 44% הנחה |
| 50% + 50% | 100% — בחינם! | 75% הנחה |
| 25% + 25% | 50% הנחה | 43.75% הנחה |
הכלל: מכפילים את מה שנשאר, לא מחברים את מה שירד. מחשבון אחוזים עושה את זה בשנייה אחת — מכניסים מחיר ושתי הנחות, ורואים את המחיר האמיתי לפני שמגיעים לקופה.
האחוז שהולך לאיבוד בדרך חזרה
הנה תעלול מתמטי שמפתיע כמעט כל אחד: מחיר עולה ב-25%, ואז יורד ב-25%. חזרנו לנקודת ההתחלה? לא. 100 שקל עולים ב-25% = 125 שקל. ירידה של 25% מ-125 = 93.75 שקל. הפסדנו 6.25 שקל בדרך.
הסיבה: העלייה חושבה מ-100, הירידה חושבה מ-125 — בסיס גדול יותר באופן משמעותי. כדי לחזור בדיוק ל-100 אחרי עלייה של 25%, צריך ירידה של 20% בלבד (125 × 0.8 = 100). זה לא טריק, זו המתמטיקה של אחוזים: אחוז תמיד תלוי בנקודת המוצא שלו.
אותו עיקרון עובד בהשקעות. תיק שירד ב-50% צריך לעלות ב-100% כדי לחזור לעצמו — לא ב-50%. מי שמבין את זה, מבין למה “לקנות בזול אחרי נפילה” נשמע פשוט אבל דורש עלייה כפולה. לפני שמקבלים החלטה כספית, כדאי להריץ את המספרים במחשבון אחוזים ולראות את התמונה המלאה.
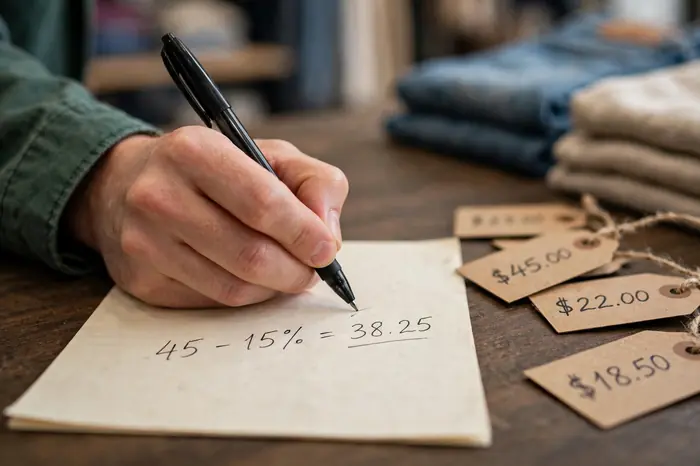
טיפ, מע”מ ומשכורת: האחוזים של היומיום
שלושה חישובי אחוזים שכל ישראלי עושה כל שבוע:
טיפ במסעדה. החשבון 340 שקל, רוצים לתת 12%. 340 × 0.12 = 40.8, מעגלים ל-41 שקל. טיפ של 15%: 340 × 0.15 = 51 שקל. קיצור דרך: 10% זה להזיז נקודה עשרונית אחת (34 שקל), ואז להוסיף חצי מזה ל-15% (17 שקל) — סך הכול 51.
לחלץ מע”מ ממחיר כולל. מע”מ בישראל 18%. קיבלתם חשבונית על 1,180 שקל כולל מע”מ — כמה המע”מ? לא 18% מ-1,180! מחלקים ב-1.18: 1,180 ÷ 1.18 = 1,000 שקל לפני מע”מ, והמע”מ עצמו 180 שקל. הטעות של “18% מהסכום הכולל” עולה 32 שקל בדוגמה הזו.
העלאת שכר. שכר של 9,000 שקל עולה ב-7%: 9,000 × 1.07 = 9,630 שקל. נשמע מעט? זה 630 שקל בחודש, 7,560 שקל בשנה. אחוזים קטנים על בסיס גדול הופכים לסכומים גדולים — ולהפך.
5 טעויות אחוזים שעולות כסף אמיתי
1. “70% הנחה” ממחיר מנופח. כמו דנה — תמיד לבדוק מה היה המחיר האמיתי לפני המבצע, לא מה שכתוב על התג.
2. לחבר הנחות במקום להכפיל. 30% + 20% = 44%, לא 50%. החנות סומכת על זה שתטעו.
3. לחשב אחוז מהסכום הלא נכון. מע”מ מחושב מהמחיר לפני מס, לא מהמחיר כולל. טעות בסיס = טעות בתוצאה.
4. להתעלם מאחוזים קטנים. עמלה של “רק 1.5%” על 200,000 שקל משכנתא היא 3,000 שקל. “רק” הוא מילה יקרה.
5. לבלבל בין נקודות אחוז לאחוזים. ריבית שעלתה מ-4% ל-5% עלתה בנקודת אחוז אחת — אבל באחוזים היא עלתה ב-25%! הבנקאים אוהבים את הבלבול הזה.
אחוזים במשכנתא: איפה המספרים באמת גדולים
עד עכשיו דיברנו על עשרות שקלים. במשכנתא מדברים על מאות אלפים. ריבית שנתית של 5% על הלוואה של 1,000,000 שקל ל-25 שנה אומרת החזר כולל של כ-1,750,000 שקל — 750,000 שקל ריבית! ירידה של חצי אחוז בלבד בריבית (מ-5% ל-4.5%) חוסכת כ-85,000 שקל לאורך חיי ההלוואה.
כאן הבלבול בין “נקודות אחוז” ל”אחוזים” הופך ליקר במיוחד. כשהבנק אומר “הריבית עלתה בחצי אחוז”, מ-4% ל-4.5%, זו עלייה של 12.5% בעלות הריבית — לא “חצי אחוז” תמים. על הלוואה גדולה, ההבדל הזה הוא עשרות אלפי שקלים. לפני שחותמים על משכנתא, מריצים כל תרחיש במחשבון אחוזים: כמה עולה כל חצי נקודה, כמה חוסך מחזור, ומה קורה אם הריבית עולה בעוד אחוז.
גם דמי ניהול והוצאות נלוות מתחבאים מאחורי אחוזים קטנים. עמלת פתיחת תיק של 0.5% על מיליון שקל היא 5,000 שקל ביום אחד. ביטוח חיים למשכנתא, שמאות, עורך דין — כל אחד “רק אחוז קטן”, וביחד הם עשרות אלפים. הכלל פשוט: ככל שהבסיס גדול יותר, כך כל אחוז שווה יותר כסף. ודווקא שם, אנשים בודקים פחות.
נוסחאות הכיס: שלושה חישובים שתמיד צריך
| רוצים לדעת | הנוסחה | דוגמה |
|---|---|---|
| כמה זה X% מ-Y | Y × (X ÷ 100) | 15% מ-340 = 51 |
| מחיר אחרי הנחה | מחיר × (1 − הנחה) | 200 × 0.7 = 140 |
| אחוז שינוי בין שני מספרים | (חדש − ישן) ÷ ישן × 100 | מ-400 ל-267 = 33.25%− |
שלוש הנוסחאות האלה מכסות 90% מחישובי היומיום. אבל בינינו — מי זוכר נוסחאות בקופה כשהתור לוחץ מאחור? מחשבון אחוזים נמצא בכיס, עושה את שלושת החישובים האלה בשנייה, ולא מתבלבל אף פעם.
רשימת בדיקה לפני שקונים במבצע
- בדקו את המחיר האמיתי לפני המבצע — לא את המחיר “המקורי” שעל התג.
- הנחות כפולות: הכפילו את מה שנשאר, אל תחברו את ההנחות.
- השוו מחיר ליחידה (ל-100 גרם, לליטר) ולא מחיר אריזה.
- שאלו: “האם הייתי קונה את זה במחיר הזה גם בלי המבצע?”
- הריצו את המספרים במחשבון אחוזים לפני התשלום — שנייה אחת שחוסכת מאות שקלים.
דנה למדה את הלקח שלה. היום היא מצלמת תגי מחיר, בודקת היסטוריית מחירים, ומחשבת כל הנחה לפני שהיא שולפת אשראי. האחוזים הפסיקו לגנוב לה כסף — כי היא למדה לדבר בשפה שלהם. מחשבון אחוזים הפך לכלי הקבוע שלה: בקניות, במסעדה, מול הבנק. תורכם.
אולי תאהבו גם: מחשבון שברים מחשבון מדעי מחשבון הריון מחשבון ריבית דריבית.