
מחשבון ריבית דריבית
דנה ואורי חברים מאז הצבא. בגיל 25 דנה התחילה להפקיד 500 שקל בחודש לחיסכון. אורי צחק — «מה כבר יצא מ-500 שקל?» — והתחיל לחסוך רק בגיל 35, אבל 1,000 שקל בחודש, כפול מדנה. בגיל 60, נחשו למי יש יותר כסף? לדנה. בהרבה. זה לא קסם — זו מחשבון ריבית דריבית בפעולה: הכסף שלה עבד עשר שנים יותר, והזמן הזה שווה יותר מכל תוספת חודשית.
ריבית דריבית פירושה שהריבית עצמה צוברת ריבית. בשנה הראשונה מרוויחים על הקרן; בשנה העשירית מרוויחים על הקרן פלוס תשע שנים של רווחים. ההבדל בין ריבית פשוטה לדריבית נראה זניח בהתחלה — ומתפוצץ עם השנים. המאמר הזה מראה בדיוק כמה, ואיך להשתמש ב-מחשבון ריבית דריבית כדי לתכנן את העתיד שלכם.
דנה מול אורי: המספרים האמיתיים
בואו נריץ את הסיפור ב-מחשבון ריבית דריבית עם תשואה שנתית ממוצעת של 7% — התשואה ההיסטורית של שוק המניות לטווח ארוך:
| מדד | דנה (התחילה ב-25) | אורי (התחיל ב-35) |
|---|---|---|
| הפקדה חודשית | 500 ₪ | 1,000 ₪ |
| סך הפקדות עד גיל 60 | 210,000 ₪ | 300,000 ₪ |
| סכום סופי (7% שנתי) | כ-720,000 ₪ | כ-610,000 ₪ |
אורי הפקיד 90,000 שקל יותר — וסיים עם 110,000 שקל פחות. עשר שנות ההתחלה המוקדמת של דנה שוות יותר מהכפלת ההפקדה החודשית. זהו הלקח החשוב ביותר של מחשבון ריבית דריבית: בטווח ארוך, מתי מתחילים חשוב יותר מכמה מפקידים. כל שנה של דחייה עולה עשרות אלפי שקלים — לא בגלל ההפקדות שמפספסים, אלא בגלל הריבית-על-ריבית שהן היו צוברות.
הנוסחה — פחות מפחידה ממה שנדמה
מאחורי מחשבון ריבית דריבית עומדת נוסחה אחת: סכום סופי = קרן × (1 + ריבית) בחזקת מספר התקופות. דוגמה: 10,000 שקל בריבית 5% לשנה, ל-10 שנים: 10,000 × 1.05^10 = כ-16,290 שקל. בריבית פשוטה (בלי דריבית) זה היה 15,000 — ההפרש, 1,290 שקל, הוא ה«בונוס» של הדריבית.
אבל הנוסחה הבסיסית לא כוללת הפקדות חודשיות — וכאן מחשבון ריבית דריבית באתר חוסך כאב ראש אמיתי, כי החישוב הידני עם הפקדות חודשיות הופך לסיוט של עשרות שלבים. כלל אצבע שימושי לזכירה: «כלל 72» — מחלקים 72 באחוז התשואה ומקבלים כמה שנים לוקח לכסף להכפיל את עצמו. ב-6% → 12 שנים; ב-8% → 9 שנים; ב-4% → 18 שנים. זה לא מדויק לסכומים עם הפקדות, אבל נותן תחושת בטן מיידית לכוח של אחוז אחד לפה או לשם.
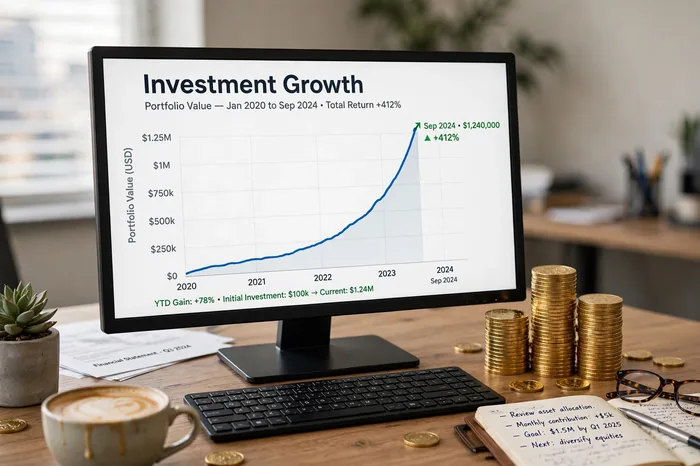
כמה שווה כל שנת דחייה: טבלת האמת
הפקדה חודשית של 1,000 שקל, תשואה 7% שנתית, עד גיל 67. שימו לב מה קורה כשמתחילים מאוחר:
| גיל התחלה | סך הפקדות | סכום בגיל 67 | «קנס» הדחייה |
|---|---|---|---|
| 25 | 504,000 ₪ | כ-2,800,000 ₪ | — |
| 30 | 444,000 ₪ | כ-1,950,000 ₪ | 850,000 ₪ |
| 35 | 384,000 ₪ | כ-1,340,000 ₪ | 1,460,000 ₪ |
| 40 | 324,000 ₪ | כ-900,000 ₪ | 1,900,000 ₪ |
קראו את זה שוב: דחייה של חמש שנים (מ-25 ל-30) «עולה» 850,000 שקל — פי 14 מסך ההפקדות שנחסכו באותן חמש שנים (60,000 ₪). זה לא טעות דפוס. זה כוחה האכזרי והנפלא של הדריבית: השנים הראשונות הן היקרות ביותר, כי להן יש הכי הרבה זמן להתרבות. הריצו את המספרים שלכם ב-מחשבון ריבית דריבית — רוב האנשים המומים מהפער בין מה שהם «חסכו» בדחייה לבין מה שהם הפסידו.
הפקדה חודשית מול סכום חד-פעמי
שאלה נפוצה: עדיף להפקיד 100,000 שקל בבת אחת, או 1,000 שקל בחודש במשך 8 שנים? התשובה תלויה בתשואה ובזמן, אבל יש עיקרון מנחה: כסף שמתחיל לעבוד מוקדם מנצח כסף שמחכה. 100,000 שקל בבת אחת ב-7% ל-20 שנה = כ-387,000 שקל. הפקדות של 1,000 בחודש (סך 240,000 ₪) באותה תקופה = כ-520,000 שקל — כאן ההפקדות מנצחות כי הסכום הכולל גדול יותר.
אבל השוו תפוחים לתפוחים: 100,000 בבת אחת מול 100,000 מחולקים ל-100 חודשים — הסכום החד-פעמי תמיד מנצח, כי כל שקל עובד מהיום הראשון. המסקנה המעשית: אם יש לכם סכום פנוי — אל תחלקו אותו «כדי להיות זהירים»; הכניסו אותו לעבודה מיד. ואם אין — התחילו עם הפקדה חודשית קטנה היום, במקום לחכות ל«סכום רציני». מחשבון ריבית דריבית יראה לכם ש-300 שקל בחודש מגיל 25 שווים יותר מ-1,000 שקל בחודש מגיל 40.
- התחלה קטנה > המתנה גדולה. 300 ₪ בחודש היום עדיפים על 1,000 ₪ «כשיהיה».
- סכום פנוי נכנס מיד. כל חודש של המתנה הוא חודש שהכסף לא עובד.
- הגדלה שנתית מנצחת הכל. העלאת ההפקדה ב-3% בשנה (עם עליית השכר) מוסיפה מאות אלפים לטווח ארוך.
האותיות הקטנות: אינפלציה, מס ועמלות
עד עכשיו דיברנו על מספרים נומינליים — אבל 2.8 מיליון שקל בעוד 40 שנה אינם 2.8 מיליון של היום. אינפלציה של 2% בשנה שוחקת מחצית מערך הכסף כל 35 שנה בערך. לכן מחשבון ריבית דריבית נותן תמונה אופטימית אם לא מתחשבים בזה: תשואה ריאלית = תשואה נומינלית פחות אינפלציה. 7% נומינלי עם 2% אינפלציה = 5% ריאלי — ועדיין מצוין, אבל התכנון צריך להיות על המספר הריאלי.
שני גורמים נוספים אוכלים את הרווח: מס רווחי הון (25% בישראל על רווחים ריאליים) ודמי ניהול. דמי ניהול של 1% בשנה נשמעים זניחים — אבל לאורך 30 שנה הם גוזלים כרבע מהצבירה הפוטנציאלית. זו הסיבה שמשקיעים לטווח ארוך בודקים דמי ניהול בקנאות: כל עשירית אחוז, כפול 30 שנה של דריבית, היא עשרות אלפי שקלים. כשתריצו תרחיש ב-מחשבון ריבית דריבית, הריצו אותו פעמיים — עם התשואה ברוטו ועם התשואה נטו אחרי דמי ניהול. הפער יפתיע אתכם.
4 טעויות שהורסות את אפקט הדריבית
- משיכה מוקדמת. כל משיכה «קטנה» באמצע הדרך הורגת לא את הסכום שנמשך, אלא את כל הדורות של ריבית-על-ריבית שהוא היה מייצר. חשבון חיסכון לטווח ארוך הוא כספת — לא ארנק.
- «אחכה שהשוק יירד». תזמון שוק נכשל שוב ושוב במחקרים. הזמן בשוק מנצח תזמון של השוק — במיוחד עם הפקדות חודשיות שממצעות את המחיר.
- התעלמות מדמי ניהול. כפי שהראינו — 1% בשנה = רבע מהצבירה לאורך 30 שנה. בדקו, השוו, התמקחו.
- חישוב בראש במקום במחשבון. בני אדם מעריכים צמיחה לינארית ומפספסים את האקספוננציאלית — תמיד. אל תנחשו; הריצו מחשבון ריבית דריבית עם המספרים האמיתיים שלכם.
דנה לא הייתה גאונה פיננסית — היא פשוט התחילה. בגיל 25, עם 500 שקל בחודש, היא קנתה לעצמה את הנכס היקר ביותר בשוק ההון: זמן. אורי, שהתחיל מאוחר עם סכום כפול, למד את הלקח בדרך הקשה — והיום הוא הראשון שממליץ לצעירים להתחיל מוקדם. הוא גם מעביר את הסיפור הזה לכל חבר ששואל אותו «אבל אין לי הרבה כסף» — כי עכשיו הוא יודע שהתשובה היא להתחיל בקטן, אבל להתחיל עכשיו. פתחו את מחשבון ריבית דריבית למעלה, הזינו את הגיל והסכום שלכם, ותראו בעיניים מה כל שנת המתנה עולה לכם. אחר כך שאלו את עצמכם שאלה אחת: מה מונע ממני להתחיל החודש? התשובה, לרוב, תהיה שום דבר.
אולי תאהבו גם: מחשבון מעמ מחשבון שכר מחשבון הריון מחשבון מדעי.