
Kredyt Hipoteczny Kalkulator
Kasia i Michał mają po dwadzieścia osiem lat, psa i wynajęte czterdzieści metrów na warszawskiej Pradze. Każdego miesiąca przelewają trzy tysiące złotych obcemu człowiekowi i coraz częściej myślą, że płacą za cudze mieszkanie. W lutym postanowili to zmienić. Znaleźli dwupokojowe mieszkanie na Bemowie za 620 tysięcy złotych i stanęli przed pytaniem, które zatrzymuje każdego kupującego: ile naprawdę będzie wynosić rata? Odpowiedź dał im kredyt hipoteczny kalkulator — wpisali kwotę kredytu, oprocentowanie i okres, a po sekundzie zobaczyli liczbę, od której zależy całe ich życie.
Rata to dopiero początek rachunku
Banki uwielbiają mówić o racie. Rata brzmi konkretnie i uspokajająco: „tylko 2 800 zł miesięcznie”. Problem w tym, że rata to wierzchołek góry lodowej. Prawdziwy koszt kredytu składa się z kilku warstw, a każda z nich zjada twoje pieniądze po cichu.
| Składnik kosztu | O co chodzi | Ile to mniej więcej |
|---|---|---|
| Odsetki (WIBOR + marża banku) | Największa część raty, zwłaszcza na początku | 7–8,5% rocznie |
| Prowizja banku | Jednorazowa opłata za udzielenie kredytu | 0–2% kwoty kredytu |
| Ubezpieczenie nieruchomości | Obowiązkowe, z cesją na bank | ok. 0,08% wartości mieszkania rocznie |
| Ubezpieczenie pomostowe | Wyższa marża, dopóki bank nie wpisze się do hipoteki | +0,5–1 punkt marży przez kilka miesięcy |
| Ubezpieczenie na życie | Często wymagane przy wyższych kwotach | kilkaset złotych rocznie |
| Wycena mieszkania | Rzeczoznawca wybrany przez bank | 300–700 zł jednorazowo |
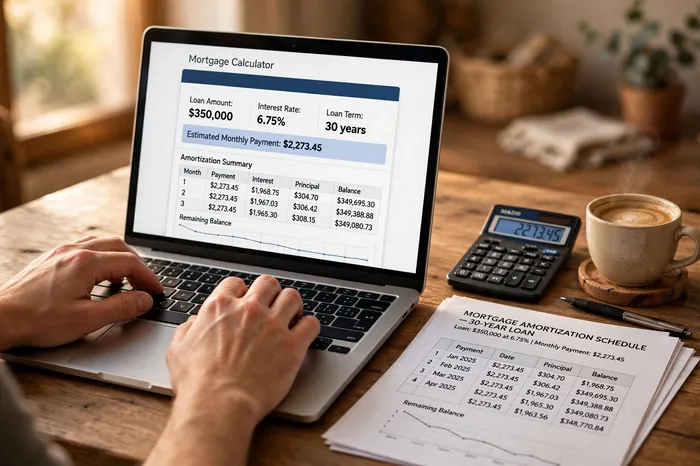
Zanim podpiszesz umowę, wpisz swoje liczby do kredyt hipoteczny kalkulator i zobacz, ile z każdej raty idzie na odsetki, a ile na spłatę kapitału. W pierwszych latach kredytu odsetki potrafią pochłaniać nawet 70% raty — to normalne, ale warto to wiedzieć, zanim bank ci to „wyjaśni”.
Jeden punkt procentowy to kilkadziesiąt tysięcy złotych
Ludzie bagatelizują różnicę między oprocentowaniem 7% a 8%. „Przecież to tylko jeden procent” — mówią. Tylko że przy kredycie hipotecznym jeden punkt procentowy to nie drobiazg, tylko samochód klasy średniej. Spójrz na kredyt 400 000 zł na 30 lat w ratach równych:
| Oprocentowanie | Miesięczna rata | Odsetki przez cały okres |
|---|---|---|
| 7,0% | 2 662 zł | 558 tys. zł |
| 7,5% | 2 797 zł | 607 tys. zł |
| 8,0% | 2 935 zł | 657 tys. zł |
| 8,5% | 3 076 zł | 707 tys. zł |
Różnica między 7,5% a 8,5% to prawie 280 zł miesięcznie i 100 tysięcy złotych odsetek więcej przez cały okres. Najszybszy sposób, żeby poczuć tę różnicę na własnej skórze, to kredyt hipoteczny kalkulator: zmień oprocentowanie o jeden punkt i patrz, jak rośnie całkowity koszt. To najlepsza motywacja, żeby porównać oferty trzech banków zamiast brać pierwszą z brzegu.
Dwadzieścia lat czy trzydzieści? Porównanie bez litości
Dłuższy okres to niższa rata i spokojniejszy sen. Dłuższy okres to też setki tysięcy złotych odsetek więcej. Nie ma dobrej odpowiedzi — jest tylko świadomy wybór. Dla kredytu 400 000 zł przy 7,5% liczby wyglądają tak:
| Okres spłaty | Miesięczna rata | Odsetki łącznie |
|---|---|---|
| 20 lat | 3 222 zł | 373 tys. zł |
| 25 lat | 2 957 zł | 487 tys. zł |
| 30 lat | 2 797 zł | 607 tys. zł |
Dziesięć lat dłużej oznacza ratę niższą o 425 zł, ale odsetki wyższe o 234 tysiące. Sprytne wyjście ze środka? Weź 30 lat dla bezpieczeństwa, ale nadpłacaj, gdy masz nadwyżkę — każdy kredyt hipoteczny kalkulator pokaże ci, jak nadpłata skraca okres i tnie odsetki.
Wkład własny: ile naprawdę trzeba mieć
Prawo wymaga minimum 10% wkładu własnego, ale większość banków najchętniej widzi 20%. Dlaczego? Bo przy wkładzie poniżej 20% dopłacasz ubezpieczenie niskiego wkładu własnego — bank przerzuca na ciebie koszt swojego ryzyka. Dla mieszkania Kasi i Michała za 620 tysięcy oznacza to: 62 tysiące przy wkładzie 10% albo 124 tysiące przy wkładzie 20%. Różnica 62 tysięcy w gotówce, ale niższa rata, brak dodatkowego ubezpieczenia i często lepsza marża. Wpisując wkład własny w kredyt hipoteczny kalkulator, pamiętaj, że mniejszy wkład to nie tylko mniejsza kwota na start — to też droższy kredyt przez pierwsze lata.
Stała czy zmienna stopa — wybór na lata
Polskie banki oferują dziś dwa światy. Stopa stała (zwykle na 5 lat, z możliwością przedłużenia) zamraża ratę — wiesz dokładnie, ile zapłacisz. Stopa zmienna (WIBOR plus marża banku) startuje niżej, ale rata zmienia się co kilka miesięcy wraz ze stopami procentowymi.
| Stopa stała | Stopa zmienna | |
|---|---|---|
| Rata na starcie | Zazwyczaj wyższa | Zazwyczaj niższa |
| Przewidywalność | Pełna przez okres stały | Brak — rata podąża za WIBOR-em |
| Ryzyko | Minimalne przez 5 lat | Wzrost stóp = wyższa rata |
| Dla kogo | Dla tych, którzy śpią spokojniej, znając ratę | Dla tych z poduszką finansową, liczących na spadki stóp |
Kasia wybrała stopę stałą. „Wolę płacić 150 zł więcej i nie sprawdzać co kwartał, co zrobił WIBOR” — powiedziała. Michał się zgodził. To nie jest decyzja czysto matematyczna, tylko psychologiczna, i obie opcje są dobre, o ile podejmujesz je świadomie. Zanim wybierzesz, wpisz obie wersje oprocentowania w kredyt hipoteczny kalkulator i porównaj, jak różnią się raty.
Nadpłata: legalny sposób, żeby zapłacić bankowi mniej
Banki nie reklamują nadpłat, bo każda nadpłata to dla nich stracony zysk. A dla ciebie to najpotężniejsza broń w całym kredycie. Nadpłacając, skracasz okres albo obniżasz ratę — i w obu wariantach tniesz odsetki jak maczetą. Dla kredytu 400 000 zł na 30 lat przy 7,5% (rata 2 797 zł) efekt wygląda tak:
| Nadpłata miesięczna | Koniec kredytu po | Oszczędność na odsetkach* |
|---|---|---|
| 0 zł | 30 latach | — |
| 300 zł | ok. 22 latach | ok. 190 tys. zł |
| 500 zł | ok. 19 latach | ok. 255 tys. zł |
| 1 000 zł | ok. 14 latach | ok. 350 tys. zł |
*Wartości przybliżone, przy założeniu stałego oprocentowania.
Pięćset złotych miesięcznie więcej — i kredyt kończy się jedenaście lat wcześniej, a ty zatrzymujesz ćwierć miliona. Wystarczy, że w kredyt hipoteczny kalkulator wpiszesz swoją planowaną nadpłatę, żeby zobaczyć własną wersję tej tabeli. Uwaga: sprawdź w umowie, czy bank nie pobiera opłaty za wcześniejszą spłatę w pierwszych latach.
Opłaty, których nie ma w reklamie
Reklama banku pokazuje ratę i uśmiechniętą rodzinę. Nie pokazuje kilkunastu tysięcy złotych, które zapłacisz obok kredytu. Oto lista, którą warto mieć przed wizytą w banku:
- Podatek PCC 2% — tylko na rynku wtórnym. Przy mieszkaniu za 620 tys. to 12 400 zł, płatne do urzędu skarbowego.
- Taksa notarialna — kilka tysięcy złotych, zależnie od wartości nieruchomości.
- Wpis do księgi wieczystej — 200 zł opłaty sądowej plus kilkaset za wpis hipoteki.
- Prowizja za udzielenie kredytu — 0–2% kwoty, czasem do negocjacji albo do „wliczenia w kredyt” (co i tak płacisz z odsetkami).
- Ubezpieczenie pomostowe — podwyższona marża, dopóki sąd nie wpisze hipoteki; przy dzisiejszych terminach sądów potrafi trwać rok.
- Ubezpieczenie niskiego wkładu — jeśli wkładasz mniej niż 20%, bank dolicza je do marży lub raty.
Tej części żaden kredyt hipoteczny kalkulator nie doliczy za ciebie automatycznie — musisz znać te pozycje i dodać je do swojego budżetu samodzielnie.
Pięć błędów, które kosztują lata spłaty
Po rozmowach z doradcami i ludźmi, którzy kredyt już spłacają, te same pomyłki wracają jak bumerang:
- Branie maksymalnej zdolności kredytowej. Bank policzy, że „dasz radę”. Bank nie policzy twoich planów na dzieci, zmiany pracy ani zepsutej pralki. Zostaw sobie margines 20–30%.
- Patrzenie tylko na ratę, nie na całkowity koszt. Niższa rata przy dłuższym okresie to droższy kredyt. Zawsze porównuj sumę odsetek, nie miesięczną liczbę.
- Wkład 10% bez policzenia ubezpieczenia niskiego wkładu. Czasem dołożenie kilku tysięcy do wkładu zwraca się w rok dzięki niższej marży.
- Brak poduszki finansowej. Zanim weźmiesz kredyt, odłóż równowartość 3–6 rat. Utrata pracy z kredytem i bez oszczędności to prosta droga do spirali.
- Podpisanie pierwszej oferty. Różnice w marżach między bankami sięgają 1 punktu procentowego. Trzy wizyty w bankach mogą być warte 100 tysięcy złotych.
Różnice między ofertami najszybciej zobaczysz, gdy wpiszesz je po kolei do kredyt hipoteczny kalkulator: ta sama kwota, trzy różne marże, trzy różne wyniki.
Jak wycisnąć z kalkulatora maksimum
Kredyt hipoteczny kalkulator na tej stronie to nie zabawka, tylko narzędzie do podejmowania jednej z największych decyzji finansowych w życiu. Użyj go w trzech krokach. Po pierwsze, wpisz realne liczby: kwotę kredytu po odjęciu wkładu, oprocentowanie z oferty banku (nie z reklamy) i okres, który rozważasz. Po drugie, przetestuj trzy scenariusze: krótszy okres z wyższą ratą, ten sam okres z miesięczną nadpłatą oraz wyższy wkład własny. Po trzecie, porównaj wynik z ofertą banku — jeśli liczby się nie zgadzają, pytaj doradcę, dlaczego. Każdą z tych odpowiedzi każdy kredyt hipoteczny kalkulator da ci w kilka sekund, a bank potrzebuje na to spotkania i wydruków.
Kasia i Michał ostatecznie wzięli 496 tysięcy kredytu na 25 lat ze stopą stałą i planem nadpłaty 400 zł miesięcznie, gdy tylko budżet pozwoli. Ich rata to 2 957 zł — mniej niż płacili za wynajem droższego mieszkania, a każda nadpłata przybliża dzień, w którym mieszkanie będzie naprawdę ich. Zaczęli od jednego wpisania liczb w kredyt hipoteczny kalkulator. Ty możesz zacząć tak samo — reszta to już tylko decyzje.
Może Cię też zainteresować: kalkulator delegacji krajowej kalkulator emerytury kalkulator urlopu umowa zlecenie kalkulator.