
Kalkulator Compounding
Andi mulai menabung Rp1 juta per bulan di usia 25. Budi, temannya, menunggu sampai usia 35 baru mulai — dengan jumlah yang sama, Rp1 juta per bulan. Tiga puluh tahun kemudian, di usia 55, Andi punya Rp2,8 miliar. Budi? Cuma Rp1,2 miliar. Selisih Rp1,6 miliar — bukan karena Andi lebih pintar atau gajinya lebih besar, tapi karena ia mulai 10 tahun lebih awal. Inilah kekuatan yang dihitung oleh kalkulator compounding: bunga yang menghasilkan bunga, yang menghasilkan bunga lagi.
Compounding adalah konsep finansial paling sederhana sekaligus paling disalahpahami. Semua orang “tahu” bahwa bunga berbunga itu bagus, tapi hampir tidak ada yang benar-benar merasakan betapa brutalnya perbedaan 10 tahun — atau betapa kecilnya perbedaan 1% yang terlihat sepele. Artikel ini membedah angka Andi dan Budi rupiah per rupiah, menunjukkan tiga jebakan yang memakan hasil compounding, dan cara memaksimalkannya tanpa menambah setoran.
Bedah angka: dari mana datangnya Rp1,6 miliar
Asumsi: imbal hasil 8% per tahun, setoran Rp1 juta per bulan (Rp12 juta per tahun).
| Andi (mulai usia 25) | Budi (mulai usia 35) | |
|---|---|---|
| Total setoran | Rp360 juta (30 thn) | Rp240 juta (20 thn) |
| Total bunga | Rp2,44 miliar | Rp960 juta |
| Nilai akhir | Rp2,8 miliar | Rp1,2 miliar |
Perhatikan baris “total bunga”: pada Andi, bunga menyumbang 87% dari nilai akhir. Uang yang ia setor sendiri cuma Rp360 juta — sisanya Rp2,44 miliar adalah uang yang “bekerja sendiri”. Pada Budi, proporsinya 80%. Pelajarannya: dalam compounding, waktu adalah kontributor terbesar, bukan jumlah setoran. Kalkulator compounding di atas halaman ini menghitung tabel tahun-per-tahun persis seperti ini — coba masukkan angka Anda sendiri dan lihat tahun ke berapa bunga tahunan Anda melampaui setoran tahunan Anda.
Bunga sederhana vs bunga berbunga: bedanya brutal
Banyak orang mengira bedanya kecil. Lihat perbandingan Rp100 juta selama 20 tahun pada 8%:
| Tahun | Bunga sederhana | Bunga berbunga |
|---|---|---|
| 5 | Rp140 juta | Rp146,9 juta |
| 10 | Rp180 juta | Rp215,9 juta |
| 15 | Rp220 juta | Rp317,2 juta |
| 20 | Rp260 juta | Rp466,1 juta |
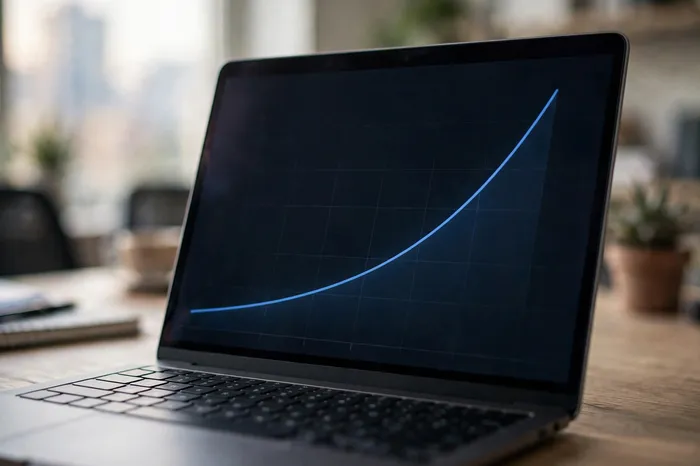
Di tahun ke-5 bedanya cuma Rp6,9 juta — terlihat sepele. Di tahun ke-20 bedanya Rp206 juta, hampir dua kali lipat. Inilah sifat compounding: lambat di awal, eksplosif di akhir. Masalahnya, kebanyakan orang menyerah di tahun-tahun awal yang “membosankan”, tepat sebelum kurva menanjak. Mainkan angka ini di kalkulator compounding dengan horizon 30 tahun dan Anda akan paham kenapa orang kaya terlihat “beruntung”. Simpan hasil simulasi kalkulator compounding Anda sebagai tangkapan layar — lihat lagi setahun kemudian dan bandingkan ekspektasi vs realita.
Aturan 72: trik 10 detik
Berapa lama uang Anda berlipat ganda? Bagi 72 dengan tingkat imbal hasil. Pada 8%: 72 / 8 = 9 tahun. Pada 6%: 12 tahun. Pada 12%: 6 tahun. Aturan sederhana ini — Rule of 72 — memberi Anda intuisi instan tanpa kalkulator. Uang Rp100 juta pada 8% menjadi Rp200 juta dalam 9 tahun, Rp400 juta dalam 18 tahun, Rp800 juta dalam 27 tahun. Setiap “lipatan” memakan waktu yang sama — itulah keindahan eksponensial.
Tiga jebakan yang memakan compounding Anda
- Biaya 2% yang “kecil”. Reksa dana dengan biaya 2% vs 0,5% terlihat beda tipis. Selama 30 tahun pada imbal hasil kotor 8%, yang berbiaya 2% menghasilkan ~Rp2,1 miliar dari contoh Andi — yang berbiaya 0,5% menghasilkan ~Rp2,6 miliar. Selisih Rp500 juta hilang ke biaya. Selalu cek expense ratio.
- Pajak yang dilupakan. Bunga deposito 5% kena pajak 20% → bersih 4%. Dalam 20 tahun, Rp100 juta pada 5% bruto menjadi Rp265 juta, tapi pada 4% neto cuma Rp219 juta. Hitung selalu dengan angka setelah pajak.
- Menunda 5 tahun “nanti saja”. Andi versi yang mulai di usia 30 (bukan 25) berakhir dengan Rp1,9 miliar, bukan Rp2,8 miliar. Lima tahun penundaan = Rp900 juta hilang. Tidak ada jumlah setoran tambahan yang mudah menutup lubang waktu.
Tiga pendongkrak: memaksimalkan tanpa menambah setoran
- Naikkan frekuensi compounding. Bunga yang dihitung bulanan sedikit mengalahkan tahunan. Pada 8% selama 30 tahun, Rp100 juta menjadi Rp1.093 juta (tahunan) vs Rp1.098 juta (bulanan). Kecil — tapi gratis.
- Reinvestasikan, jangan tarik. Dividen atau kupon yang ditarik memutus rantai compounding. Rp1 juta dividen yang diinvestasikan ulang pada 8% menjadi Rp10 juta dalam 30 tahun.
- Naikkan imbal hasil 1%. Dari 7% ke 8% selama 30 tahun: Rp100 juta menjadi Rp761 juta vs Rp1.006 juta. Satu persen “kecil” = Rp245 juta perbedaan. Inilah kenapa alokasi aset lebih penting daripada memilih saham.
Contoh nyata Indonesia: Rp500 ribu sebulan
Angka Rp1 juta per bulan mungkin terasa besar. Mari turunkan ke Rp500 ribu — setara dua kali nongkrong di kafe tiap minggu. Pada 8% selama 30 tahun: total setoran Rp180 juta menjadi Rp1,4 miliar. Setengah juta per bulan, hasil miliaran. Bukan sulap — cuma waktu dan disiplin.
Dan jika Anda mulai dengan Rp500 ribu tapi naikkan 10% tiap tahun mengikuti kenaikan gaji? Hasilnya melompat ke ~Rp2,1 miliar. Kenaikan setoran kecil yang konsisten mengalahkan setoran besar yang tidak konsisten — karena setiap rupiah tambahan ikut masuk ke mesin compounding sejak hari pertama ia disetor. Coba simulasikan pola “naik tiap tahun” ini di kalkulator compounding: masukkan setoran awal, lalu tambahkan pertumbuhan tahunan, dan lihat kurvanya menanjak lebih curam.
Musuh compounding: inflasi
Semua angka di atas adalah nominal. Dengan inflasi 4% per tahun, Rp2,8 miliar Andi dalam 30 tahun setara dengan daya beli ~Rp864 juta hari ini. Masih besar — tapi jauh dari “miliarder” yang dibayangkan. Pelajaran ganda: pertama, selalu hitung imbal hasil riil (nominal minus inflasi); kedua, justru karena inflasi menggerogoti, diam saja lebih buruk — uang tunai Rp100 juta menjadi setara Rp30,8 juta dalam 30 tahun pada inflasi 4%.
Cara praktis: masukkan imbal hasil riil ke kalkulator compounding (misalnya 4% = 8% nominal − 4% inflasi) untuk melihat daya beli masa depan, bukan angka nominal yang menipu. Kebiasaan kecil ini — selalu menghitung dalam angka riil — membedakan investor yang realistis dari yang hidup dalam ilusi nominal.
Latihan langsung: 3 skenario Anda
Berhenti membaca sebentar dan coba tiga skenario ini di kalkulator di atas:
- Skenario “saya”: setoran bulanan Anda saat ini, 25 tahun, 7%. Catat angkanya.
- Skenario “+5 tahun”: sama, tapi mulai 5 tahun lebih lambat. Lihat berapa yang hilang.
- Skenario “+1%”: kembali ke skenario 1, naikkan imbal hasil 1%. Bandingkan dengan skenario 2 — seringkali +1% mengalahkan -5 tahun, tapi tidak selalu.
Andi tidak punya rahasia. Ia hanya mulai lebih awal dan tidak pernah berhenti. Satu hal terakhir yang perlu diingat: kalkulator compounding menghitung matematika, bukan perilaku. Angka-angka di atas mengasumsikan Anda tidak panik saat pasar turun 20% dan tidak “meminjam” dulu dana investasi untuk liburan. Disiplin adalah bunga berbunga yang sebenarnya — dan itu tidak bisa dihitung kalkulator mana pun. Kalkulator compounding tidak akan membuat Anda kaya — tapi ia akan menunjukkan dengan tepat berapa harga dari setiap tahun yang Anda tunda. Dan harga itu, seperti yang Anda lihat, dihitung dalam miliaran.
Anda mungkin juga tertarik: kalkulator pph 21 kalkulator pajak kalkulator diskon kalkulator hpht.